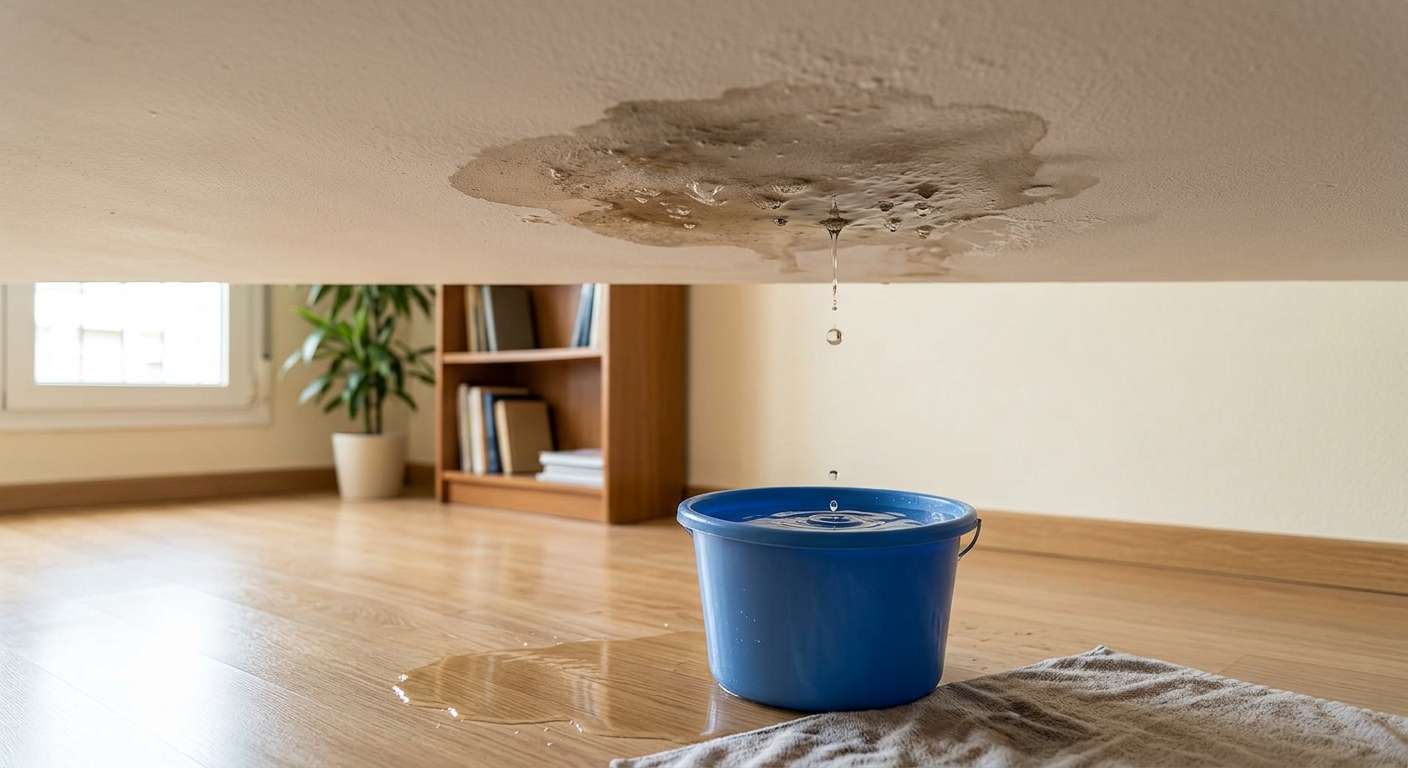
Las humedades y roturas de tuberías son el siniestro más frecuente en las viviendas. Cuando aparece una mancha en el techo o un goteo repentino, la duda principal es saber qué parte de la reparación asumirá el seguro y qué costes pueden quedar fuera.
Por norma general, el seguro de hogar cubre los daños accidentales e imprevistos causados por el agua, pero no se hace cargo de averías provocadas por falta de mantenimiento o desgaste progresivo.
Coberturas habituales que sí suelen estar incluidas
- Búsqueda y reparación de la avería: La localización de la fuga en tuberías empotradas y la reparación del tramo afectado.
- Daños a terceros (Responsabilidad Civil): Si la fuga de tu casa causa humedades al vecino de abajo, la aseguradora repara sus techos o paredes.
- Daños a tus propios bienes: Pintura, muebles, aparatos eléctricos o suelos (como parquet) que hayan resultado dañados por el agua.
- Restauración estética: Cobertura para que la estancia afectada quede visualmente uniforme tras la reparación (por ejemplo, pintar la pared entera y no solo el parche arreglado).
Situaciones en las que el seguro NO se hace cargo
- Falta de mantenimiento o vejez: Tuberías oxidadas o deterioradas por el paso de los años sin haber sido renovadas.
- Juntas y siliconas: Las filtraciones por el desgaste de la silicona de la bañera o plato de ducha suelen considerarse falta de mantenimiento.
- Olvidos domésticos: Dejar un grifo abierto o una manguera mal conectada.
- Aguas comunitarias o de lluvia: Si la humedad proviene de la fachada, el tejado o una bajante general, la responsabilidad corresponde al seguro de la comunidad de propietarios.
Pasos rápidos si detectas una fuga en casa
- Cierra la llave de paso general si el agua sigue corriendo de forma activa.
- Haz fotos y vídeos de la zona afectada y de los bienes dañados antes de limpiar o mover nada.
- Contacta con tu aseguradora para declarar el parte dentro de los primeros 7 días desde que detectaste el problema.
- Avisa al vecino o al presidente si el origen del agua parece estar fuera de tu piso.
Nota: Esta información es de carácter divulgativo. Las coberturas exactas, límites y franquicias dependerán siempre de lo estipulado en el condicionado particular de tu póliza.